哪些项目值得按这些区间进行核对?
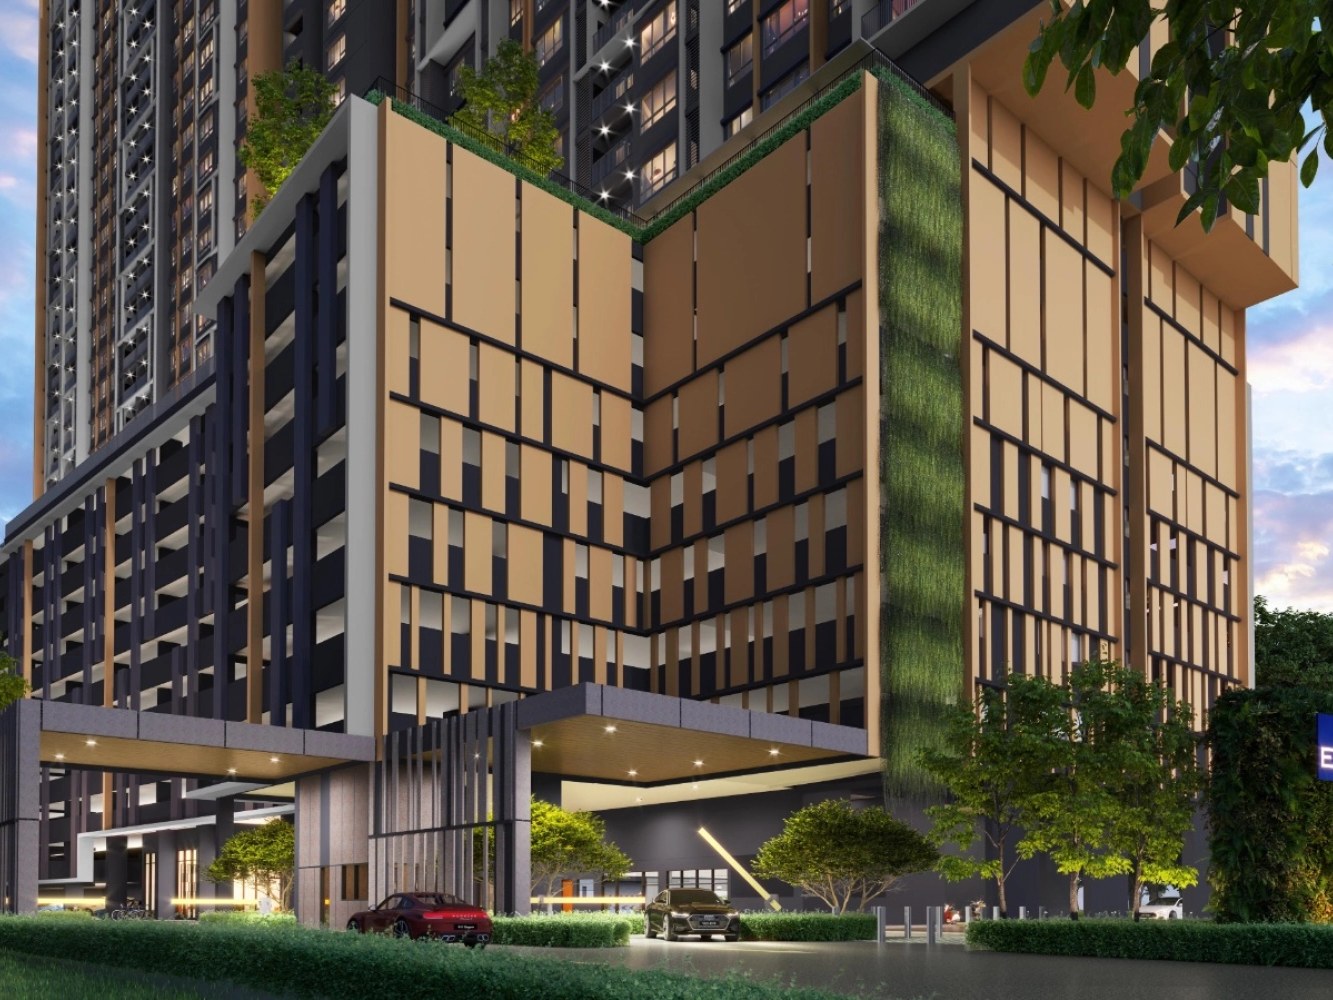
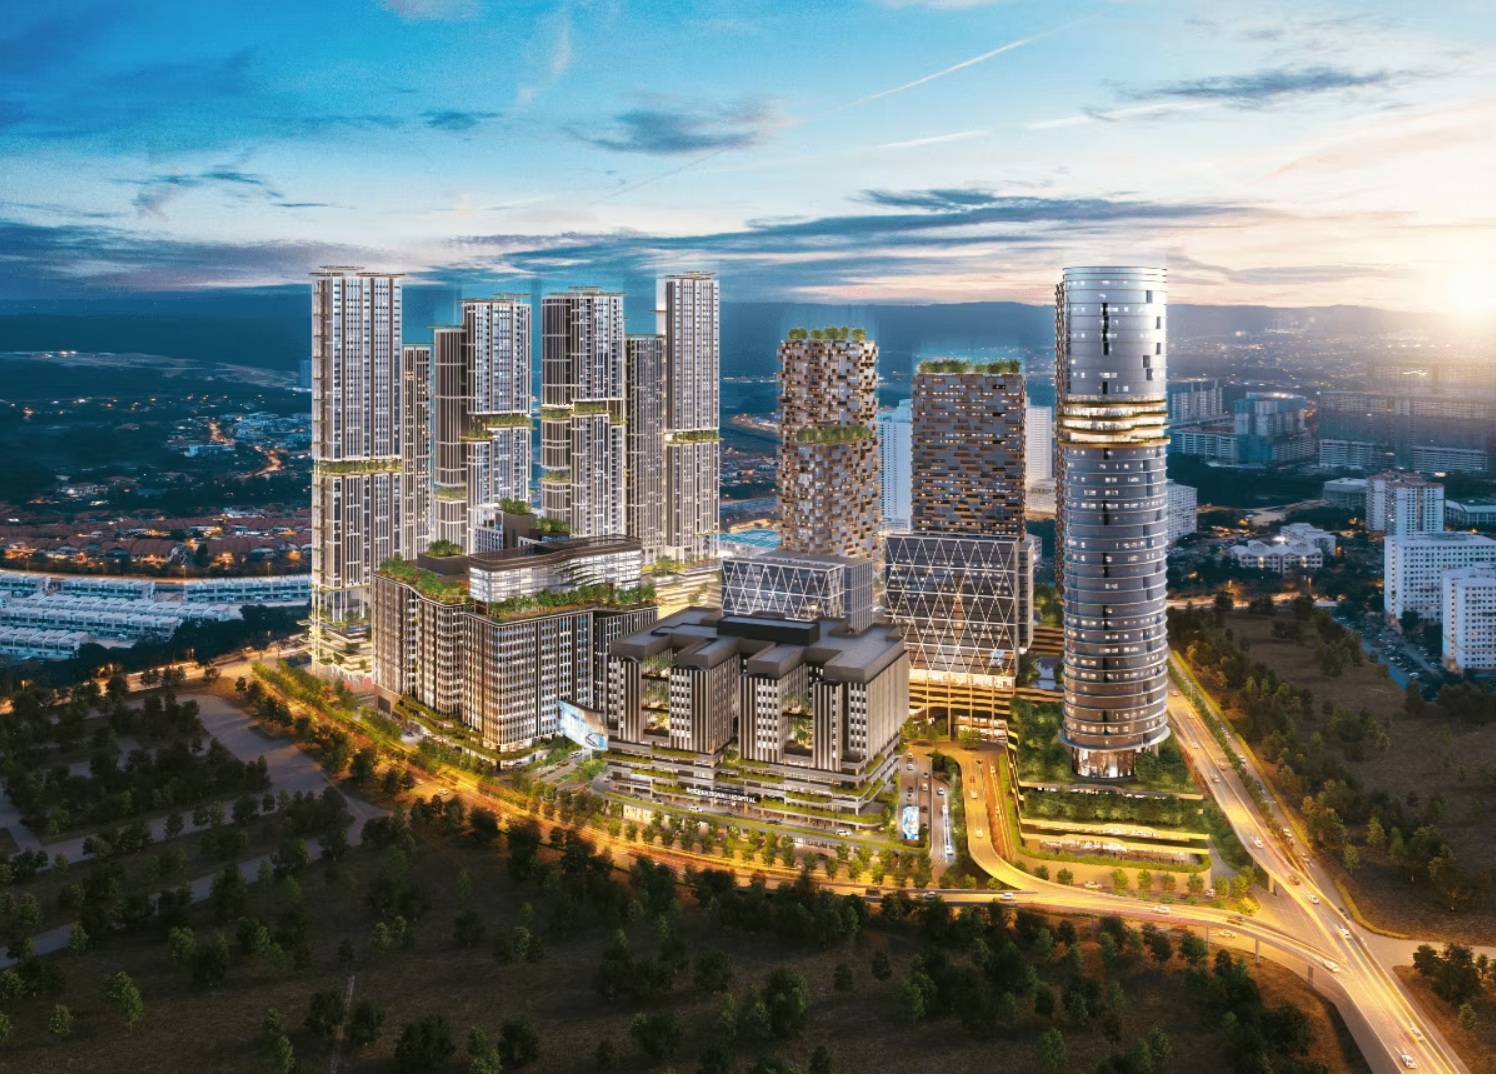
在这些假设下,D'Evia 的 RM498,100 推广入场价和 Vividz 的 RM446,400 指示性入场价均低于计算出的 RM2,000 房贷上限。Atera 的 RM691,000 推广入场价介于 RM2,500 和 RM3,000 上限之间。这些是项目入场价研究示例,并非已确认单位或三卧室报价。请使用针对您所选户型的有日期报价重新计算。
如果 RM3,000 是我的住房总上限呢?
如果你为非按揭费用预留 RM500,那么还款可用金额为 RM2,500。这 RM500 是规划预留额,并非经核实的维护费账单。请用你的实际收费取代该金额,并为维修、通勤和利率上调预留空间。在每月还款额相同的情况下,较短的符合资格贷款期限会降低可支持的贷款额。
这些上限如何计算
我们反推该网站贷款计算器所使用的相同递减余额公式:贷款额 = 每月还款额 x [1 - (1 + 每月利率)^(-月数)] / 每月利率。在假设融资比例为 90% 的情况下,将贷款额除以 0.90,即可得出购买价。
这三行是假设的按揭预算,并非可供购买的房产或住房总预算。每项均采用 420 期每月还款和 4% 年利率。数字已四舍五入;获批融资、产品结构和实际利率可能有所不同。
非按揭费用预留额应包括哪些项目?
列出维护费和储备基金、保险、门牌税及其他适用的业主持有费用、维修预留金和任何付费停车费。明确决定你的 RM3,000 是否也包括家庭公用事业费。年度账单应除以 12 进行规划,同时在账单到期时保留足够现金。
该表不包括你的其他债务、一般生活开支、交通、前期费用、装修和应急储备金。这不是家庭负担能力评估。较高的维护费账单会减少可用于融资的金额;不会因为宣传册只列出贷款分期付款而消失。
只有在房屋符合条件后,才比较地区
比较 PJ、Subang、Puchong 或 Bukit Jalil 时,保持相同的最低卧室数、可用户型和每月成本计算方法。不要将紧凑型一卧室起始价格与家庭型三卧室报价进行比较。如果没有符合条件的单位报价,该地区仍只是研究选项,而不是预算内的推荐。
距离工作地点更远的较便宜房屋,可能释放交通费用预算,但会耗费更多时间。记录每月额外交通费用和增加的出行次数。较小但靠近工作地点的房屋,只有在仍能容纳整个家庭的情况下,才算是一项可接受的取舍。
首期款是另一项现金考验
以RM627,357的示例计算,购房价格的10%出资约为RM62,736。这不是所需的全部前期现金。请分别取得融资和购房成本、保险、家具以及任何适用税费的报价。不要假定广告中的配套涵盖所有费用。
以更高的利率、更短的贷款期限和较低的融资比例重新计算。让房屋价格低于最严格的舒适负担上限,而不是采用理论上最大的贷款额。