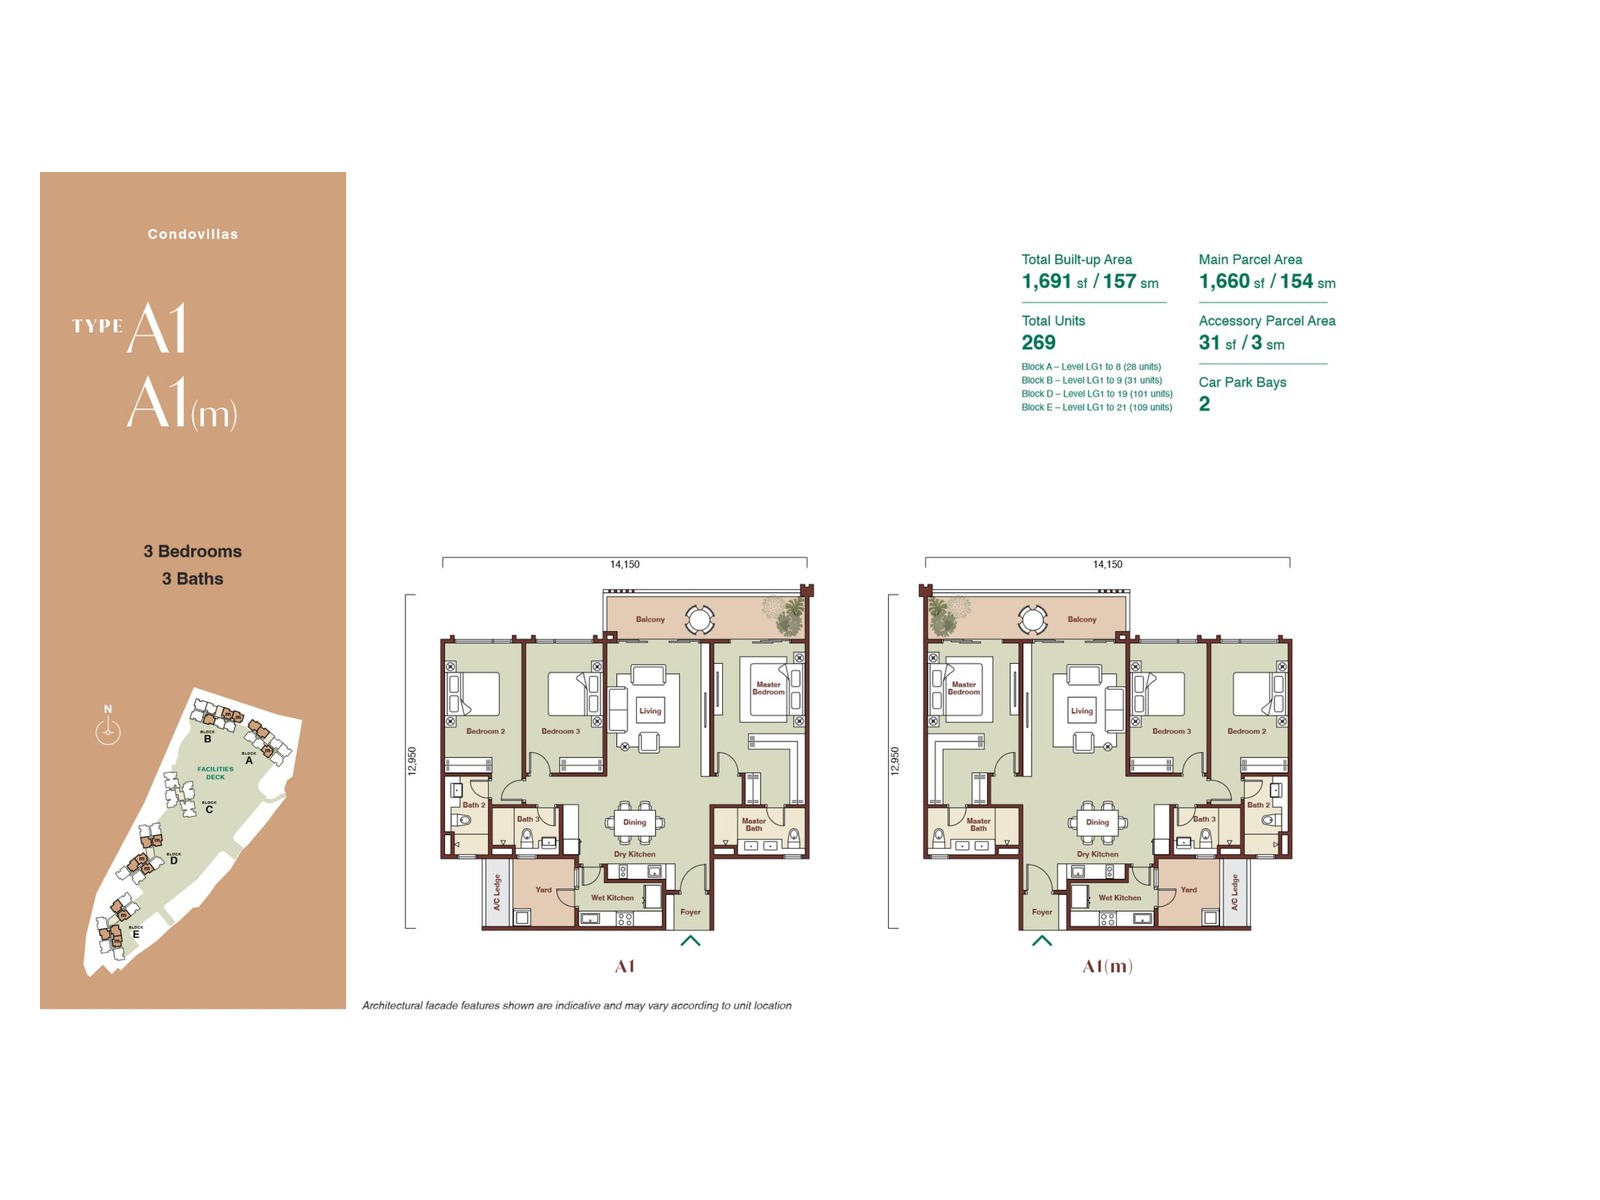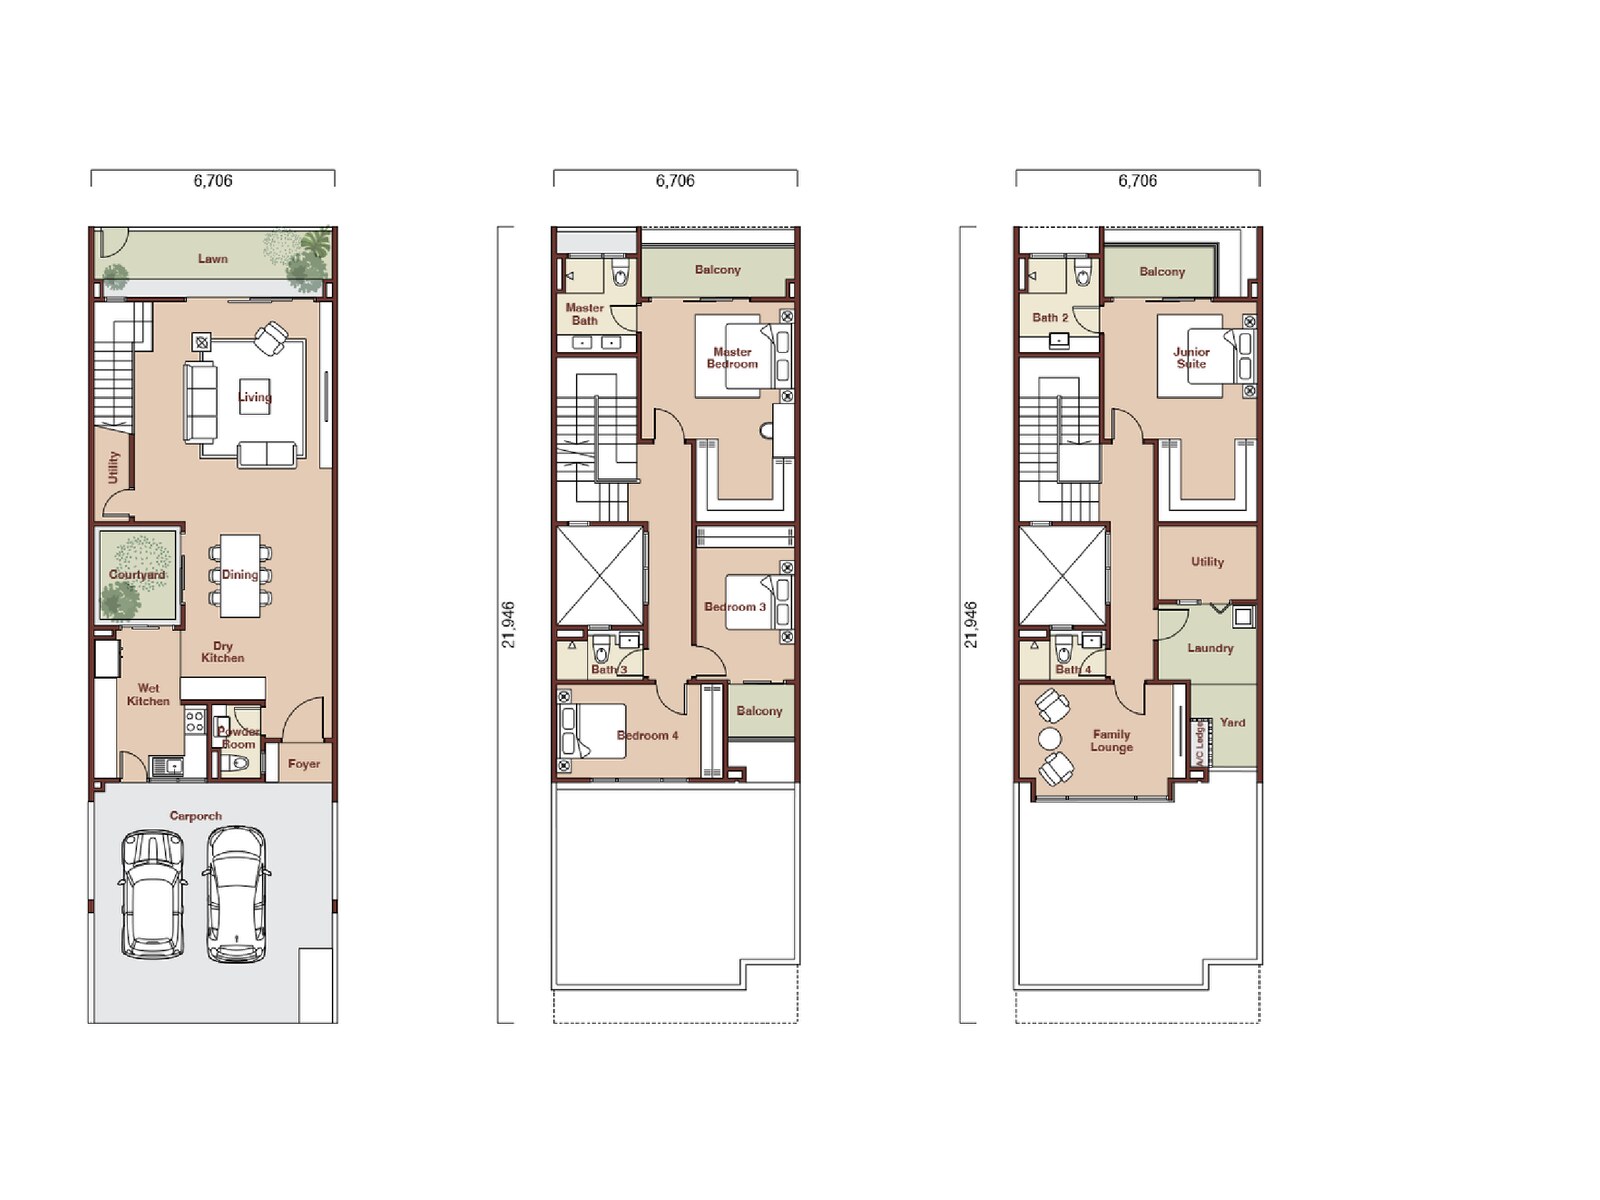
采用相同贷款假设的两个起始价示例
以 RM1.25 百万的 CondoVilla 为例,90% 融资可取得 RM1.125 百万贷款。按年利率 4.0%、35 年期计算,预计每月分期付款约为 RM4,981。买方首期 10% 的自有资金为 RM125,000,尚未包括其他购买及设置费用。
以 RM2.4 百万的 Parkhome 为例,90% 融资可取得 RM2.16 百万贷款。按相同利率和贷款年限计算,预计每月分期付款约为 RM9,564。买方首期 10% 的自有资金为 RM240,000,尚未包括其他费用。
这些是比较示例,并非报价。不同的利率、贷款年限或获批融资比例,都会改变现金需求和每月付款额。
假设融资比例
购买价格的 90%。部分买方或房产可能获得不同的融资比例。
假设利率
年利率 4.0%。应测试较高利率作为缓冲,不要只依赖一个数字。
假设贷款年限
35 年。资格取决于年龄和银行政策。
不包括
印花税、法律和估价费用、保险、装修、家具、维护费及持续的持有费用。
10% 的自有资金并非完整的现金需求
根据 Jack 于 2026 年 10 月 9 日的更新,目前没有回扣。请准备 10% 首期付款及贷款法律费用,然后确认所选住宅适用的其他交易、融资和购置准备费用。如果获批融资比例低于 90%,自有资金投入将增加。
如果支付初期费用后会剩下太少储备金,请根据 Accent、RIA、Linari 和 Daya 当前的书面配套进行比较。不要假设任何其他选择自动包括律师费。
不要把所有可用令吉都用于初次购买。在支付已确认的现金费用后,仍应保留应急和装修储备。
银行批准贷款不等于购房负担得起
银行会评估收入、现有负担、信用记录、年龄及其他因素。即使贷款获批,家庭也应测试在加上维护费、水电费、保险、交通、教育和日常生活开支后,分期付款是否仍然能够轻松负担。
对于先期发展阶段的城镇购买,持有能力很重要,因为周边建设和未来设施可能需要时间。即使没有即时租金收入或快速升值,这项决定仍应可行。
压力测试利率
使用高于预期利率的数值运行上方计算器,并比较差异。
保障现金流
为房屋空置、维修、家庭变化和生活成本上涨预留空间。
比较产品
即使 CondoVilla 和 Parkhome 都提供吸引人的空间价值,CondoVilla 仍可能保留更多每月财务弹性。
使用净收入
根据实得收入和实际持续性负担制定个人预算。
计算确切的可购单位,而不是只看宣传册上的标题
先索取当前单位价目表。然后把实际购买价格、预期融资比例、利率和贷款期限输入房屋贷款计算器。将结果与现有负担及你希望保留的装修现金进行比较。
只有在此之后,才应比较楼层、朝向、景观和配套。如果单位的位置或格局不适合家庭,更便宜并不一定更好;但首选单位不应造成财务压力。